Gdy na lokacie odkładasz 10 000 zł, sama informacja o oprocentowaniu nie mówi jeszcze, ile naprawdę trafi na konto. Trzeba uwzględnić kwotę kapitału, czas trwania, oprocentowanie, sposób kapitalizacji oraz podatek. Poniżej pokazuję prosty wzór na lokatę, obliczenia brutto i netto, a także przykłady, dzięki którym samodzielnie sprawdzisz opłacalność depozytu.
Najważniejsze zasady obliczania zysku z lokaty
- Odsetki brutto oblicza się od wpłaconego kapitału, oprocentowania i czasu trwania lokaty.
- Przy lokacie rocznej podstawowy wzór to K × p × t, gdzie oprocentowanie zapisuje się jako ułamek dziesiętny.
- Od wypracowanych odsetek bank zwykle pobiera 19% podatku od zysków kapitałowych.
- Kapitalizacja oznacza dopisywanie odsetek do kapitału i może zwiększyć końcowy wynik.
- Przy lokatach krótszych niż rok trzeba uwzględnić liczbę miesięcy lub dni oraz sposób naliczania odsetek określony przez bank.
Jak działa podstawowy wzór na odsetki od lokaty
Najprostszy model zakłada, że odsetki są naliczane od stałej kwoty i wypłacane na końcu okresu. Wtedy korzystam ze wzoru O = K × r × t, gdzie O oznacza odsetki brutto, K to kapitał początkowy, r jest rocznym oprocentowaniem zapisanym dziesiętnie, a t oznacza czas trwania lokaty w latach.
Jeżeli bank podaje oprocentowanie w procentach, trzeba najpierw zamienić je na ułamek. Oprocentowanie 5% zapisujemy jako 0,05, a 6,5% jako 0,065. To drobny etap, ale jego pominięcie całkowicie zmienia wynik.
| Symbol | Znaczenie | Przykład |
|---|---|---|
| K | kapitał początkowy | 10 000 zł |
| r | oprocentowanie roczne w zapisie dziesiętnym | 5% = 0,05 |
| t | czas trwania lokaty w latach | 6 miesięcy = 0,5 roku |
| O | odsetki brutto | kwota przed podatkiem |
Przy lokacie trwającej kilka miesięcy czas zapisuję jako część roku. Trzy miesiące to 0,25 roku, sześć miesięcy to 0,5 roku, a dziewięć miesięcy to 0,75 roku. W zadaniach szkolnych taki sposób zwykle wystarcza, jednak bank może stosować dokładne rozliczenie według liczby dni.
Wzór dla lokaty krótszej niż rok
Jeżeli oprocentowanie wynosi 5%, kapitał to 10 000 zł, a lokata trwa sześć miesięcy, obliczenie wygląda tak:
O = 10 000 × 0,05 × 0,5 = 250 zł
Kwota 250 zł to odsetki brutto. Nie jest to jeszcze zysk, który otrzymasz w całości, ponieważ trzeba odjąć podatek od zysków kapitałowych. Już na tym etapie widać, że oprocentowanie roczne nie oznacza automatycznie takiego samego procentu za każdy okres lokaty.
Jak obliczyć zysk netto po podatku
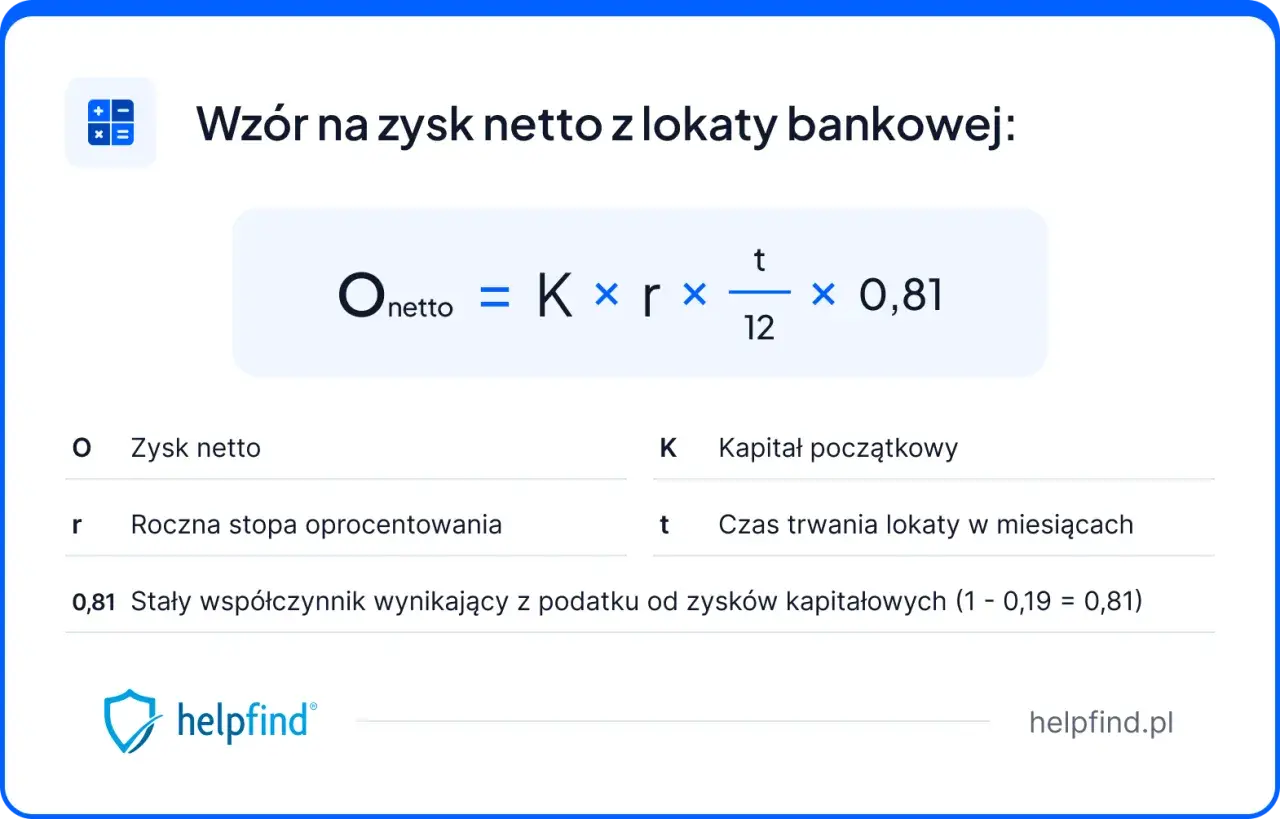
W Polsce od odsetek z lokat bankowych pobierany jest 19-procentowy podatek od zysków kapitałowych. Bank zazwyczaj nalicza go automatycznie, więc klient otrzymuje kwotę pomniejszoną o podatek i nie musi samodzielnie wpłacać tej należności.
Do obliczenia podatku można użyć wzoru P = O × 0,19. Zysk netto obliczamy natomiast tak: Onetto = O × 0,81. W praktyce mogą pojawić się różnice wynoszące kilka groszy, ponieważ bank stosuje własne zasady zaokrąglania kwot.
Przykład z kapitałem 10 000 zł
Załóżmy, że lokata ma oprocentowanie 5% w skali roku i trwa sześć miesięcy. Odsetki brutto wynoszą 250 zł. Podatek to 250 × 0,19, czyli 47,50 zł.
- kapitał początkowy: 10 000 zł,
- odsetki brutto: 250 zł,
- podatek: 47,50 zł,
- zysk netto: 202,50 zł,
- kwota końcowa: 10 202,50 zł.
To właśnie kwota netto powinna interesować osobę porównującą oferty. Reklamowane 5% brzmi atrakcyjnie, ale po podatku efektywny zysk z półrocznej lokaty jest wyraźnie niższy. Przy większych kwotach różnica robi się jeszcze bardziej widoczna.
Kapitalizacja odsetek zmienia końcowy wynik
Kapitalizacja oznacza dopisywanie naliczonych odsetek do kapitału. Jeżeli następuje raz, na końcu lokaty, odsetki liczy się od pierwotnej kwoty. Gdy bank dopisuje je co miesiąc lub kwartał, w kolejnym okresie pracuje już kapitał powiększony o wcześniejszy zysk.
Przy kapitalizacji kilka razy w roku stosuje się wzór procentu składanego:
A = K × (1 + r/n)n×t
Litera A oznacza kwotę końcową przed uwzględnieniem podatku, n określa liczbę kapitalizacji w roku, a pozostałe symbole mają takie samo znaczenie jak wcześniej. Dla kapitalizacji miesięcznej n wynosi 12, kwartalnej 4, a rocznej 1.
W praktyce bankowej podatek może być pobierany przy każdej kapitalizacji. Dlatego dokładny wynik zależy od regulaminu i sposobu zaokrąglania. Do prostego szacunku można przyjąć, że okresowa stopa netto wynosi r × 0,81 / n, ale kalkulator bankowy może pokazać nieco inną kwotę.
Lokata z kapitalizacją miesięczną
Załóżmy lokatę na 10 000 zł, oprocentowaną na 6% rocznie, z miesięcznym dopisywaniem odsetek. Przy uproszczonym uwzględnieniu podatku końcowa kwota wyniesie około 10 496,97 zł, czyli zysk netto będzie bliski 496,97 zł.
Dla porównania, przy prostym naliczeniu za cały rok odsetki brutto wyniosłyby 600 zł, a zysk po podatku około 486 zł. Różnica nie jest ogromna przy jednym roku, ale przy dłuższym oszczędzaniu i częstej kapitalizacji efekt procentu składanego staje się wyraźniejszy.
Przykłady obliczeń dla różnych okresów
Najłatwiej utrwalić zasadę na kilku przykładach. W każdym z nich przyjmuję, że oprocentowanie jest stałe, a lokata działa przez cały ustalony okres.
| Kapitał | Oprocentowanie | Okres | Odsetki brutto | Zysk netto w przybliżeniu |
|---|---|---|---|---|
| 5 000 zł | 4% | 3 miesiące | 50 zł | 40,50 zł |
| 10 000 zł | 5% | 6 miesięcy | 250 zł | 202,50 zł |
| 20 000 zł | 4,8% | 90 dni | około 236,71 zł | około 191,73 zł |
| 15 000 zł | 6% | 12 miesięcy | 900 zł | 729 zł |
Przy okresie 90 dni zastosowałem wariant oparty na roku liczącym 365 dni. Obliczenie wygląda następująco: 20 000 × 0,048 × 90 / 365. Niektóre banki mogą stosować inną konwencję, dlatego przy dokładnym porównaniu zawsze sprawdzam tabelę oprocentowania i regulamin produktu.
Największy błąd polega na porównywaniu wyłącznie procentu. Lokata na 6% z ograniczeniem kwoty, koniecznością założenia konta lub krótkim okresem promocyjnym nie zawsze da więcej niż prosta oferta na 5%, z której można skorzystać bez dodatkowych warunków.
Co może zniekształcić wynik obliczeń
Matematyka jest prosta, ale szczegóły produktu bankowego potrafią zmienić rezultat. Dlatego przed użyciem wzoru sprawdzam kilka elementów, które często są pomijane w szybkich kalkulacjach.
Oprocentowanie nominalne i efektywne
Oprocentowanie nominalne to stawka podawana w ofercie, na przykład 5% w skali roku. Oprocentowanie efektywne uwzględnia natomiast kapitalizację i pokazuje rzeczywisty wynik przed innymi kosztami. Dwie lokaty z identyczną stawką nominalną mogą więc dać różne kwoty końcowe.
Wcześniejsze zerwanie lokaty
Jeżeli wypłacisz środki przed terminem, możesz stracić część albo całość odsetek. Kapitał zwykle pozostaje do dyspozycji, ale wcześniejsze obliczenie zysku przestaje być aktualne. Z tego powodu na lokacie najlepiej umieszczać tylko pieniądze, których nie planujesz użyć przed końcem umowy.
Automatyczne odnowienie
Po zakończeniu lokaty bank może odnowić ją na nowych warunkach. Oprocentowanie z pierwszego okresu nie musi obowiązywać dalej, dlatego przy ponownym naliczaniu trzeba użyć aktualnej stawki, a nie tej zapisanej przy pierwszym zakładaniu depozytu.
Przeczytaj również: Dziedzina funkcji kwadratowej - kiedy wynosi ℝ?
Dni zamiast pełnych miesięcy
Lokata trwająca od 15 marca do 15 czerwca nie zawsze jest liczona tak samo jak dokładne trzy miesiące w zadaniu matematycznym. Bank może rozliczać ją według rzeczywistej liczby dni. To szczególnie ważne przy krótkich lokatach, gdzie nawet kilka dni wpływa na końcową kwotę.
Jak sprawdzić lokatę przed wpłatą pieniędzy
Przed podpisaniem umowy zapisuję cztery liczby: kwotę wpłaty, oprocentowanie, czas trwania i przewidywaną kwotę netto. Następnie sprawdzam, czy oferta wymaga konta osobistego, określa maksymalną kwotę objętą promocją albo ogranicza liczbę lokat dla jednego klienta.
Dobrym nawykiem jest policzenie dwóch wariantów. Pierwszy powinien zakładać zakończenie lokaty w terminie, a drugi wcześniejsze wycofanie środków. Jeżeli w tym drugim scenariuszu tracisz cały zysk, lokata nie powinna pełnić funkcji funduszu awaryjnego.
Nie pomijam także kwestii bezpieczeństwa. Środki na lokatach w bankach objętych polskim systemem gwarantowania depozytów są chronione do ustawowego limitu, dlatego przy dużych oszczędnościach rozsądne może być rozłożenie pieniędzy między kilka instytucji. Sam wzór matematyczny nie zastąpi sprawdzenia warunków umowy.
Od wzoru do świadomej decyzji
Najprostsza reguła jest taka: najpierw oblicz odsetki brutto, potem odejmij 19% podatku, a na końcu uwzględnij kapitalizację i zasady banku. Dzięki temu łatwiej odróżnić atrakcyjnie wyglądającą stawkę od rzeczywistego zysku.
W mojej ocenie najwięcej błędów wynika nie z trudnych działań, lecz z pomijania drobnych warunków. Kwota netto, termin wypłaty i konsekwencje zerwania lokaty mówią o ofercie więcej niż sam procent widoczny w reklamie.